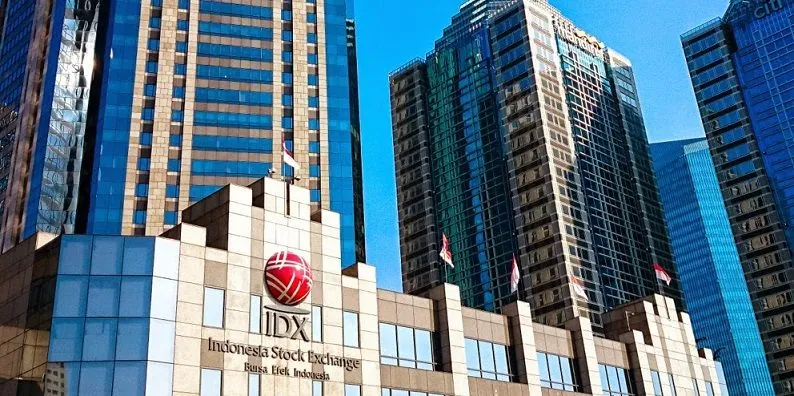
Persoalan tata kelola pasar modal Indonesia kini bukan sekadar perdebatan label indeks saham. Laporan Reuters pada 17 November menggambarkan tekanan terhadap rupiah, harga saham, dan minat investor asing ketika MSCI mempertimbangkan mengeluarkan Indonesia dari kelompok indeks pasar berkembang. Pertanyaan kebijakan publiknya adalah apakah janji reformasi transparansi benar-benar mengubah pengawasan kepemilikan dan perdagangan saham, serta siapa yang menanggung biaya jika perbaikan gagal.
Apa yang sebenarnya diputuskan MSCI?
Dalam pengumuman 15 Oktober, penyedia indeks MSCI membuka konsultasi untuk memindahkan indeks Indonesia dari kategori Emerging Market menjadi Standalone Market. Belum ada keputusan final penurunan status. Konsultasi berlangsung hingga 30 April 2027 dan keputusan ditargetkan paling lambat akhir Juni 2027. Pembekuan tertentu terhadap perubahan indeks saham Indonesia masih berlaku.
MSCI menyebut investor internasional terus menyoroti struktur kepemilikan yang tidak transparan, konsentrasi saham, dugaan perdagangan terkoordinasi, dan kurangnya bukti bahwa reformasi penegakan aturan berjalan konsisten. Ini merupakan kekhawatiran yang disampaikan pelaku pasar dan penyedia indeks, bukan putusan pengadilan bahwa setiap perusahaan terdampak telah memanipulasi saham.
Peringatan terbaru dari pasar keuangan
Reuters pada 17 November melaporkan rupiah melemah sekitar 14% terhadap dolar sejak Presiden Prabowo Subianto menjabat, hingga mencapai Rp18.285 per dolar, sedangkan indeks saham acuan Indonesia turun sekitar 38% sepanjang 2026. Reuters juga melaporkan arus keluar bersih investor asing dari saham sebesar US$5,36 miliar dan imbal hasil obligasi pemerintah tenor sepuluh tahun mendekati titik tertinggi dalam enam tahun. Angka tersebut merupakan gambaran kondisi pasar saat laporan diterbitkan, bukan prediksi ataupun bukti bahwa satu keputusan pemerintah menyebabkan seluruh pergerakan.
Pelemahan mata uang dapat menaikkan biaya impor barang, energi, dan kewajiban dalam dolar. Imbal hasil surat utang yang lebih tinggi dapat mempermahal pembiayaan pemerintah. Namun dampak akhirnya pada harga kebutuhan rumah tangga dan APBN bergantung pada kondisi global, kebijakan domestik, dan lamanya tekanan pasar. Tidak tepat mengaitkan setiap kenaikan harga langsung dengan MSCI.
Reformasi diumumkan, hasilnya dipertanyakan
Pengumuman MSCI sendiri mengakui reformasi yang diumumkan Otoritas Jasa Keuangan (OJK), Bursa Efek Indonesia (BEI), dan KSEI: pengungkapan pemegang saham di atas 1%, klasifikasi investor yang lebih rinci, pelaporan konsentrasi kepemilikan tinggi, dan peta jalan kenaikan minimum saham publik atau free float menjadi 15%. Inti perselisihannya bukan apakah pengumuman reformasi ada, melainkan apakah pelaksanaan dan penegakannya menghasilkan perbaikan yang dapat dibuktikan di seluruh pasar.
Dalam tanggapan resmi 16 Oktober, BEI menyatakan menghormati metodologi independen MSCI dan akan meminta penjelasan lebih lanjut. BEI menekankan bahwa usulan tersebut masih tahap konsultasi, bukan keputusan penurunan status final. Pembedaan ini penting: risikonya serius, tetapi hasil akhirnya belum dipastikan.
Pada 10 November, Reuters melaporkan BEI menghapus ambang kapitalisasi pasar Rp5 triliun dalam penyaringan konsentrasi kepemilikan saham. Perubahan ini berpotensi memperluas cakupan pengawasan, tetapi efektivitasnya bergantung pada kriteria terbuka, keputusan penegakan, dan tindak lanjut nyata.
Siapa yang bisa terdampak?
Jika reklasifikasi benar-benar dilaksanakan, investor yang mengikuti indeks dapat diwajibkan menjual saham Indonesia yang tidak lagi memenuhi kriteria portofolionya. Reuters mengutip estimasi Goldman Sachs mengenai kemungkinan tambahan arus keluar dana pasif sekitar US$5,6 miliar. Itu merupakan estimasi skenario, bukan dana yang sudah keluar atau kepastian akan terjadi.
Perusahaan tercatat dapat menghadapi biaya penghimpunan modal yang lebih tinggi. Dana pensiun, investor ritel, dan pekerja yang memiliki eksposur tidak langsung terhadap saham juga bisa menghadapi volatilitas. Keuangan publik berpotensi terdampak apabila biaya pinjaman tetap tinggi. Sebaliknya, keterbukaan yang lebih baik dan penegakan hukum kredibel dapat memperbaiki keadilan pasar dan mengurangi keuntungan pihak yang memiliki akses informasi istimewa.
Ada pertukaran risiko dalam rancangan reformasi. Peningkatan free float dapat memperbaiki likuiditas dan memperluas kepemilikan, tetapi penjualan saham dalam jumlah besar bisa menambah tekanan pasokan sementara. Verifikasi pemilik sebenarnya dan sanksi atas manipulasi menangani persoalan berbeda: apakah harga terbentuk melalui perdagangan yang nyata dan transparan. Target persentase baru ataupun kampanye komunikasi tidak otomatis membuktikan masalah tersebut selesai.
Perdebatan politik dan bukti yang tersedia
Persoalan ini juga menjadi perdebatan politik. Financial Times pekan lalu mengutip penasihat presiden Hashim Djojohadikusumo yang mengkritik kerasnya ancaman MSCI, sembari mengakui perlunya transparansi dan penegakan hukum. Ambisi ekonomi serta prioritas belanja pemerintah relevan bagi kepercayaan investor. Namun menyalahkan seluruh penurunan pasar kepada satu tokoh, satu program, atau tekanan asing saja akan melampaui bukti yang tersedia.
Ukuran yang lebih kuat bersifat dokumenter: berapa perusahaan memenuhi keterbukaan pemilik manfaat, temuan manipulasi mana yang berujung sanksi yang dapat ditegakkan, apakah konsentrasi kepemilikan diverifikasi independen, dan apakah investor internasional melihat perubahan yang bertahan. Publik membutuhkan hasil terukur, bukan sekadar saling klaim tentang kepercayaan atau permusuhan.
Apa berikutnya?
Perlu dipantau catatan penegakan OJK dan BEI, pembaruan konsultasi MSCI, perlakuan terhadap perusahaan berkepemilikan terkonsentrasi, dan keputusan klasifikasi Juni 2027. Usulan penurunan status bukan penurunan status yang telah berlaku; dugaan perdagangan terkoordinasi bukan putusan pidana; dan perkiraan arus keluar modal bukan kerugian yang sudah terjadi.
Indonesia masih memiliki waktu untuk menunjukkan perbaikan. Keberhasilan reformasi akan dinilai bukan dari banyaknya pengumuman, melainkan dari transparansi yang bisa diverifikasi, penegakan konsisten, dan pasar yang berfungsi baik.
Sumber
- 1.Reuters, November 17, 2026: Indonesia on a slippery slope as market and political risks mount, reuters.com
- 2.MSCI official consultation announcement, October 15, 2026, ir.msci.com
- 3.IDX official response, October 16, 2026, idx.co.id
- 4.Reuters, November 10, 2026: IDX ownership screening change, reuters.com
- 5.Financial Times, November 2026: presidential adviser responds to MSCI, ft.com